단기보험 가입 전에 확인할 것, 삼성화재 원데이 vs KB vs DB 차이 정리
등산이나 여행을 앞두고 "오늘 밤에 가입하면 내일 아침부터 보장받을 수 있나요?"라는 질문을 하는 경우가 많다. 답은 간단하다. 삼성화재 원데이보험은 가입 즉시 보장이 시작되지만, KB와 DB 단기보험은 가입 다음 날부터 보장이 적용된다. 당장 내일 일정이 있다면 삼성화재 원데이보험이 유일한 선택지가 되고, 시간적 여유가 있다면 보험료와 보장 범위를 꼼꼼히 비교해볼 필요가 있다.
단기보험 시장은 빠르게 커지고 있다. 생명보험협회 통계에 따르면 2023년 단기보험 시장 규모는 전년 대비 37% 성장했다. 직장인 평균 재직 기간이 6~7년 수준으로 짧아지면서 20년, 30년짜리 장기 계약을 부담스러워하는 사람들이 늘었고, 여행이나 단기 알바, 시험 응시처럼 특정 기간만 필요한 보험 수요가 폭발적으로 증가한 것이다. 실제로 KB손해보험의 단기 여행자보험 가입 건수는 2024년 상반기 기준 전년 동기 대비 52% 늘었다.
삼성화재 원데이보험, 언제 가입해야 할까
삼성화재 원데이보험은 2022년 출시 이후 2년 만에 누적 가입자 300만 명을 돌파했다. 가장 큰 이유는 '즉시 가입, 즉시 적용'이라는 특징 덕분이다. 밤 12시가 넘지 않았다면 가입하는 순간 보장이 시작된다. 가입 기간도 6시간부터 10일까지 설정할 수 있어서, 지인 차로 잠깐 마트에 다녀올 때는 6시간짜리만 가입하면 된다.
보험료는 하루 기준 약 1,200원 수준으로 커피 한 잔 값보다 싸다. 하지만 보장 범위가 넓은 편은 아니다. 상해 사망이나 후유장해, 응급실 내원 정도에 한정되며 암 진단비나 입원비 같은 질병 관련 보장은 거의 없다. '가벼운 사고 대비용'이라는 한계를 명확히 인지하고 가입해야 한다.
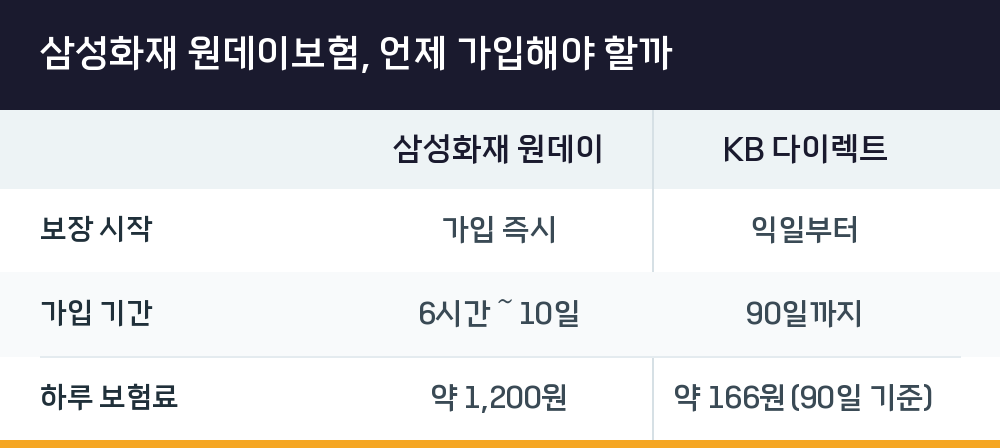
| 구분 | 삼성화재 원데이 | KB 다이렉트 |
|---|---|---|
| 보장 시작 | 가입 즉시 | 익일부터 |
| 가입 기간 | 6시간~10일 | 90일까지 |
| 하루 보험료 | 약 1,200원 | 약 166원(90일 기준) |
KB 다이렉트 단기보험, 장기 가입할수록 유리한 이유
KB손해보험의 다이렉트 단기보험은 90일 기준 약 15,000원 수준이다. 30일 기준 약 8,000원인 삼성화재 원데이보험과 하루 단위로 계산하면 비슷하지만, 기간이 길어질수록 KB의 할인 폭이 커진다. KB의 전략은 '단기지만 장기 고객 만들기'다.
실제로 KB 다이렉트 단기보험은 6개월 내 재가입 시 보험료의 10%를 할인해준다. 한 번 가입한 고객이 이탈하지 않고 계속 KB를 찾게 만드는 장치다. 배우자나 자녀를 동시에 가입하면 추가 할인이 적용되는 가족 특약도 있다. 가족 단위로 단기 여행을 가거나 가족 행사가 있을 때 활용하기 좋다.
다만 KB 다이렉트 단기보험도 약점은 있다. 가입한 다음 날부터 보장이 시작되기 때문에 '오늘 당장' 필요한 사람에게는 맞지 않는다. 그리고 보장 항목을 꼼꼼히 확인해야 하는데, 대부분 상해만 보장하고 질병은 제외되는 경우가 많다.
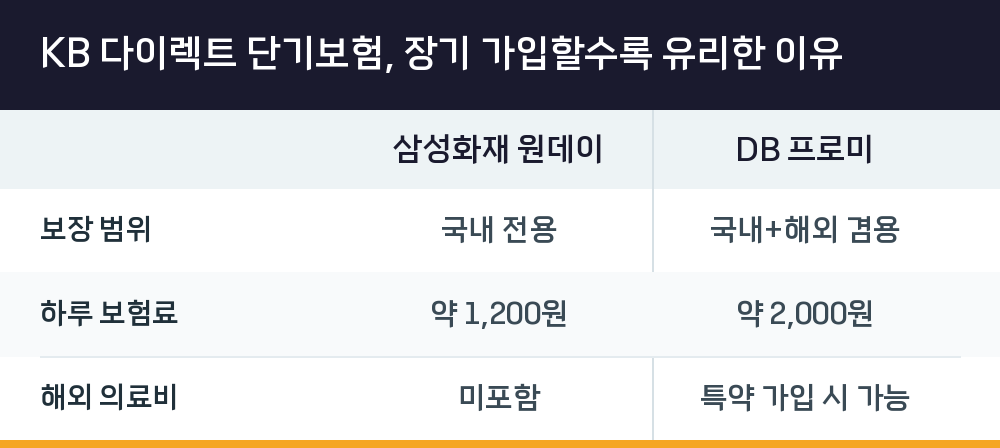
| 구분 | 삼성화재 원데이 | DB 프로미 |
|---|---|---|
| 보장 범위 | 국내 전용 | 국내+해외 겸용 |
| 하루 보험료 | 약 1,200원 | 약 2,000원 |
| 해외 의료비 | 미포함 | 특약 가입 시 가능 |
DB 프로미 단기보험, 해외여행까지 한 번에
DB손해보험의 프로미 단기보험은 국내외 겸용이라는 점에서 차별화된다. 해외 여행자보험을 따로 가입할 필요 없이 이 상품 하나로 국내 단기 보험과 해외 여행 보험을 동시에 커버한다. 하루 기준 약 2,000원으로 삼성화재 원데이보험보다는 비싸지만, 해외 보장까지 포함하면 오히려 합리적이라는 평가다.
DB손해보험 내부 데이터에 따르면 프로미 단기보험 가입자의 약 35%가 해외 여행을 목적으로 가입한다. 특히 단기 출장이나 1~2박 여행객에게 인기가 높다. 다만 '기본형'과 '고급형'으로 나뉘는데, 고급형으로 가입하면 보험료가 크게 오른다. 예를 들어 해외 의료비 보장을 추가하면 하루 5,000원까지 올라간다.
주의할 점은 DB 프로미 단기보험이 해외 보장을 표방하지만 모든 해외 의료비를 다 보장해주는 것은 아니라는 사실이다. 해외 의료비 특약을 추가로 가입해야 실제 보장을 받을 수 있다. 기본형에는 질병이 포함되지 않는 경우가 많으니 약관을 꼼꼼히 확인해야 한다.
단기보험 가입 전 체크리스트
단기보험은 가입이 쉽다는 이유로 대충 넘어가는 경우가 많다. 하지만 다음 세 가지를 꼼꼼히 확인하지 않으면 나중에 낭패를 볼 수 있다.
- 면책 기간 확인: 삼성화재는 가입 즉시 적용되지만, KB와 DB는 익일 적용이다. 오늘 가입해도 내일부터 보장된다는 뜻이다.
- 보장 제외 항목 확인: 대부분 '상해'만 보장하고 '질병'은 제외된다. 특히 삼성화재 원데이보험은 질병 관련 보장이 거의 없다.
- 해외 보장 세부 조건 확인: DB 프로미의 경우 해외 보장을 표방하지만, 모든 해외 의료비를 다 보장하는 것은 아니다. 해외 의료비 특약을 추가로 가입해야 한다.
단기보험, 어떻게 선택하는 게 좋을까
단기보험을 고를 때는 다음 세 가지 질문을 스스로에게 던져보는 것이 좋다.
먼저 '언제 필요한가'를 확인한다. 내일 아침 일정이라면 삼성화재 원데이보험 외에 선택지가 없다. 가입 즉시 보장이 시작되는 유일한 상품이기 때문이다. 반대로 일주일 뒤 여행이라면 KB나 DB를 비교해볼 시간이 충분하다.
다음으로 '어디서 필요한가'를 따진다. 해외여행이라면 DB 프로미 단기보험이 유리하다. 해외 여행자보험을 따로 가입할 필요 없이 하나로 해결되기 때문이다. 국내에서만 필요하다면 삼성화재나 KB 중에서 선택하면 된다.
마지막으로 '가족도 함께 가입하는가'를 고려한다. 배우자나 자녀와 함께 가입한다면 KB 다이렉트 단기보험의 가족 특약 할인이 유리하다. 가족 단위 여행이나 행사가 잦다면 KB가 합리적인 선택이 될 수 있다.
FAQ
Q. 삼성화재 원데이보험은 질병도 보장하나요?
상해 사망이나 후유장해, 응급실 내원 정도만 보장한다. 암 진단비나 입원비 같은 질병 관련 보장은 거의 없으니 참고해야 한다.
Q. KB 다이렉트 단기보험은 당일 가입이 안 되나요?
맞다. 가입한 다음 날부터 보장이 시작된다. 당일 보장이 필요하다면 삼성화재 원데이보험을 선택해야 한다.
Q. DB 프로미 단기보험은 해외 의료비를 다 보장해주나요?
아니다. 해외 의료비 특약을 추가로 가입해야 보장받을 수 있다. 기본형에는 질병이 포함되지 않는 경우가 많으니 약관을 꼼꼼히 확인해야 한다.
Q. 28세 기준 보험료는 회사별로 차이가 큰가요?
회사별로 크게 차이 나지 않는다. 다만 가입 기간을 짧게 설정할수록 저렴해진다. 삼성화재는 6시간 단위로도 가입 가능하니 필요한 시간만 딱 맞춰 가입하면 된다.
Q. 원데이보험으로 장기간 보험을 대체할 수 있나요?
원데이보험은 말 그대로 '일시적'인 보험일 뿐이다. 장기적으로는 본인 명의의 자동차보험을 유지하는 것이 가장 안전하다. 단기보험은 특정 상황에서 필요한 임시 보험으로 활용하는 것이 적절하다.