연금계좌는 노후 재원을 모으는 통로이면서 세제 혜택이 걸린 계좌라, 개설 전에 본인이 어느 목적과 투자성향에 해당하는지부터 정해야 합니다. 연금저축과 퇴직연금(IRP)을 합산한 연간 납입한도가 1,800만원이라는 점, 세제적격과 세제비적격의 과세 방식이 다르다는 점을 미리 확인해 두면 가입 후 되돌리기 어려운 선택을 줄일 수 있습니다. 아래 내용은 통합연금포털과 KB증권 안내 자료에서 확인된 범위 안에서 정리했습니다.
연금계좌개설 전에 납입한도부터 확인해야 하는 이유
연금계좌는 다른 금융회사에 이미 개설한 계좌와 합산해서 한도를 따집니다. 연금저축계좌와 퇴직연금계좌(DC, IRP 자기부담금)를 모두 더해 연간 1,800만원을 넘지 않는지 확인해야 한다는 것이 공식 안내의 기준입니다.
- 합산 대상: 연금저축계좌 + 퇴직연금계좌(DC, IRP 자기부담금)
- 연간 납입한도: 1,800만원
- 함께 확인할 항목: 적립기간, 연금수령 개시예정일
한도는 계좌 하나가 아니라 개인 단위로 묶여 있기 때문에, 여러 금융회사에 흩어져 있는 계좌를 놓치면 초과 납입이 발생할 수 있습니다.
가입목적에 따라 갈리는 상품 선택
가입 목적이 노후보장, 즉 연금 재원 마련이라면 개인연금으로 분류됩니다. 반대로 주택자금이나 교육비, 자녀결혼처럼 단기 또는 장기 일시자금이 목적이라면 예·적금, 보험, 펀드 등으로 선택지가 나뉩니다. 같은 금융상품이라도 목적에 따라 적합한 그릇이 달라진다는 뜻입니다.
세제혜택을 선호하는지도 갈림길입니다. 세액공제를 받고 연금수령 시 과세되는 구조(중도해지 시 세무상 불이익 발생)를 택하면 연금저축(세제적격)이고, 세액공제 혜택은 없지만 연금수령 시 보험차익이 비과세되는 구조를 택하면 연금보험(세제비적격)입니다.
투자성향은 그다음 단계에서 좁혀집니다. 원금보장을 원하는 위험회피형이라면 세제적격에서는 연금저축보험, 세제비적격에서는 일반 연금보험이 대응됩니다. 위험을 감수하는 위험선호형이라면 세제적격에서는 연금저축펀드, 세제비적격에서는 변액연금보험이 대응됩니다.
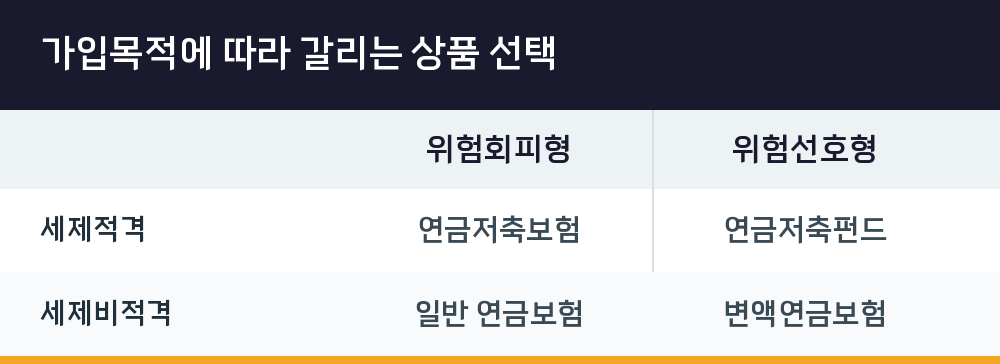
| 구분 | 위험회피형 | 위험선호형 |
|---|---|---|
| 세제적격 | 연금저축보험 | 연금저축펀드 |
| 세제비적격 | 일반 연금보험 | 변액연금보험 |
상품과 금융회사를 고르는 기준
상품별 수익률과 수수료율을 비교하고, 금융회사의 재무건전성과 평판을 함께 보는 것이 기본 순서입니다. 세제적격 상품은 연금저축 비교공시에서, 세제비적격 상품은 생명보험협회 공시실에서 수익률을 확인할 수 있습니다. 수익률이 높고 수수료율이 낮은 상품 가운데 믿을 만한 금융회사를 고르는 방식입니다.
판매채널은 접근성과 전문성으로 판단합니다. 일반적으로 온라인으로 가입하면 수수료가 저렴한 편이라는 점이 안내 자료에 명시돼 있습니다. 납입금액은 목표연금과 소득 등 납입여력을 기준으로 정하고, 연금수령 시기는 다른 노후준비 수단과 기대수명을 고려해 정합니다.
비대면으로 연금계좌개설 진행하는 순서
KB증권 안내를 기준으로 하면 영업점 방문 없이 모바일로 개설이 가능합니다. 휴대전화번호로 본인확인을 거치면 별도 앱 다운로드 없이 모바일웹에서 계좌개설을 할 수 있는 URL이 문자로 오는 방식이고, 앱 설치를 원하면 설치 링크를 문자로 받는 방식도 있습니다. 안드로이드폰과 아이폰 모두 설치할 수 있습니다.
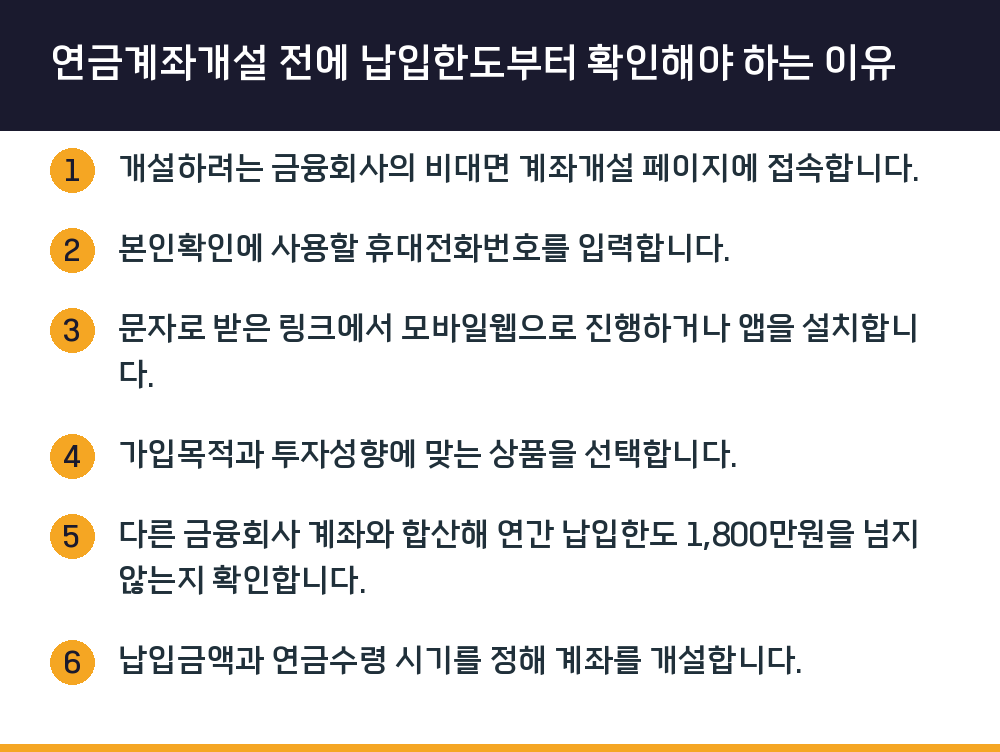
- 개설하려는 금융회사의 비대면 계좌개설 페이지에 접속합니다.
- 본인확인에 사용할 휴대전화번호를 입력합니다.
- 문자로 받은 링크에서 모바일웹으로 진행하거나 앱을 설치합니다.
- 가입목적과 투자성향에 맞는 상품을 선택합니다.
- 다른 금융회사 계좌와 합산해 연간 납입한도 1,800만원을 넘지 않는지 확인합니다.
- 납입금액과 연금수령 시기를 정해 계좌를 개설합니다.
개설 후에 활용할 수 있는 장치
납입이 어려워지는 상황을 대비한 제도도 있습니다. 보험료 납입 유예제도를 활용하면 일시적 어려움이 생겼을 때 보험료 납입을 일정기간 중지할 수 있고, 계약 자체는 유지됩니다. 계좌를 새로 만들거나 해지하는 대신 납입만 멈추는 선택지가 있다는 점을 기억해 두면 됩니다.
Q. 연금계좌를 여러 금융회사에 만들어도 되나요?
가능하지만 납입한도는 합산 기준입니다. 다른 금융회사의 연금저축계좌와 퇴직연금계좌(DC, IRP 자기부담금)를 모두 더해 연간 1,800만원을 넘지 않아야 합니다.
Q. 세액공제를 받는 계좌와 비과세 계좌 중 무엇이 유리한가요?
일률적으로 정해진 답은 자료에 없습니다. 세액공제 후 연금수령 시 과세되는 구조는 중도해지 시 세무상 불이익이 따르고, 비과세 구조는 세액공제 혜택이 없다는 차이가 있으므로 본인의 과세 상황과 자금 사용 계획을 함께 따져야 합니다.
Q. 원금보장을 원하면 어떤 상품을 봐야 하나요?
위험회피형에 해당하므로 세제적격에서는 연금저축보험, 세제비적격에서는 일반 연금보험이 대응됩니다. 반대로 위험선호형이라면 각각 연금저축펀드와 변액연금보험이 대응됩니다.
Q. 온라인 가입이 오프라인보다 유리한가요?
안내 자료에는 일반적으로 온라인으로 가입할 경우 수수료가 저렴하다고 명시돼 있습니다. 다만 상품별 수익률과 수수료율, 금융회사의 재무건전성과 평판을 함께 비교한 뒤 채널을 정하는 것이 순서입니다.