원데이보험은 하루에서 열흘까지 짧은 기간 동안 필요한 자동차보험이다. 보험료가 1만 원 안팎으로 저렴한 대신, 보험사마다 대물배상과 자기신체사고 보장 한도가 크게 달라서 비교 없이 가입하면 사고 시 생각보다 큰 금액을 스스로 부담할 수 있다. 특히 자기신체사고 항목은 삼성화재가 자동차상해 2억 원까지 보장하는 반면, 롯데손보는 이 항목 자체가 없을 정도로 차이가 벌어진다. 운전할 차량의 종류와 주행 거리, 운전자 본인의 나이와 경력을 먼저 확인한 뒤 보장 한도를 기준으로 골라야 한다.
원데이보험 가입 전에 확인할 세 가지 조건
원데이보험은 일반 자동차보험처럼 대물배상, 대인배상, 자기신체사고(또는 자동차상해)로 구성된다. 그런데 보험사별로 가입 가능한 나이가 다르고, 공제액과 특약 조건도 제각각이라서 한두 가지만 비교하고 고르면 안 된다.
가입 전에 반드시 확인할 조건을 정리하면 이렇다.
- 가입 가능 연령: 삼성화재는 만 21세 이상, 하나손보는 만 20세 이상, 현대해상 타임쉐어는 만 26세 이상부터 가입할 수 있다.
- 공제액(자기부담금): DB손보는 대물배상 공제액이 20만 원으로 가장 낮아서, 사고 시 본인 부담금이 다른 보험사보다 30만 원 적다.
- 무보험차 상해 특약: 하나손보만 이 특약이 기본 포함되어 있고, 다른 보험사는 별도로 확인해야 한다.
- 법률비용지원금: KB손보와 롯데손보는 이 항목이 없어서, 사고 후 법적 절차가 필요할 때 비용을 스스로 부담해야 한다.
가입 가능 연령이 안 되면 아무리 보장이 좋아도 가입 자체가 불가능하다. 나이 조건이 넉넉한 보험사인지부터 확인하는 게 우선이다.
대물배상 한도, 외제차 사고까지 감당하려면
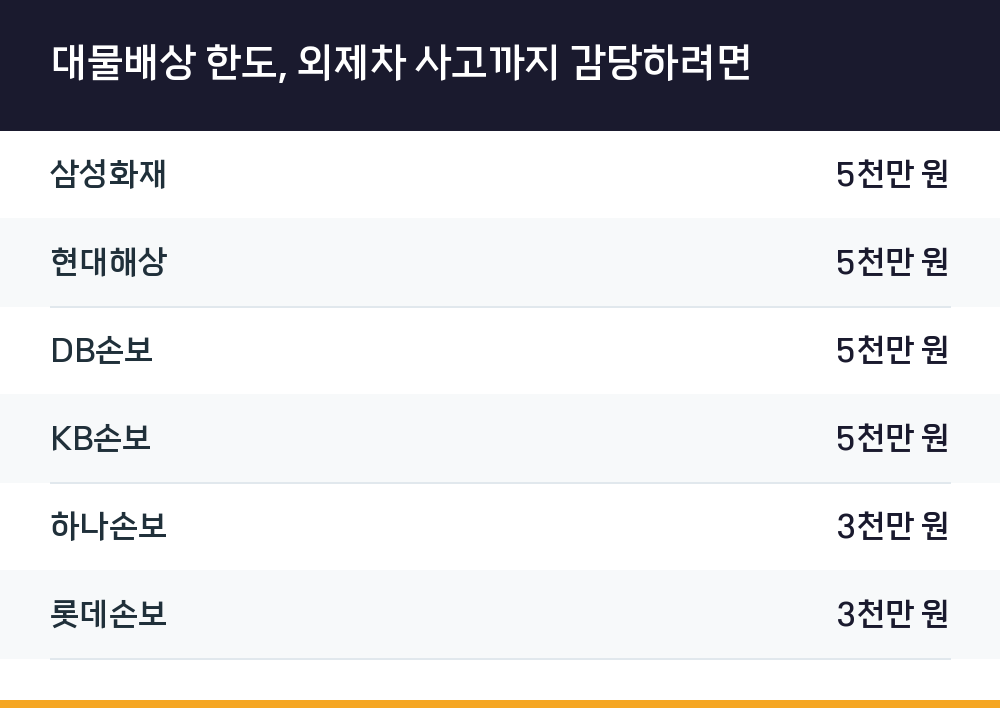
대물배상은 사고로 남의 차량이나 재물에 손해를 입혔을 때 보상하는 항목이다. 요즘 차량 수리비를 고려하면 3천만 원 한도로 충분한지 의문이 들 수 있다. 외제차 헤드라이트 하나를 교체하는 데 천만 원이 우습게 넘어가는 상황이라, 3천만 원 한도는 고급 차량이나 외제차와 사고가 났을 때 부족할 수 있다.
7개 보험사의 대물배상 한도를 정리하면 아래 표와 같다.
| 보험사 | 대물배상 한도 |
|---|---|
| 삼성화재 | 5천만 원 |
| 현대해상 | 5천만 원 |
| DB손보 | 5천만 원 |
| KB손보 | 5천만 원 |
| 하나손보 | 3천만 원 |
| 롯데손보 | 3천만 원 |
대부분의 보험사가 5천만 원 한도를 제공하지만, 하나손보와 롯데손보는 3천만 원이다. 평소에 주차장에서 접촉 사고가 잦은 편이거나, 주변에 고급 차량이 많다면 5천만 원 한도인 보험사를 고르는 편이 안전하다.
대물배상 공제액도 비교해야 할 부분이다. DB손보는 공제액이 20만 원으로 가장 낮다. 다른 보험사가 공제액을 50만 원으로 정했다면, 사고 한 번에 본인 부담금이 30만 원이나 차이 나는 셈이다.
자기신체사고와 자동차상해, 무엇이 다른가
자기신체사고는 운전자 본인이 사고로 다쳤을 때 치료비와 후유증 보상을 받는 항목이다. 그런데 보험사에 따라 자기신체사고 대신 자동차상해를 제공하는 경우가 있다. 두 항목은 비슷해 보이지만 보상 방식에서 차이가 난다.
자동차상해는 과실 비율과 관계없이 전체 손해액의 100%를 보상한다. 내 과실이 30%라고 해도 보상 금액이 줄지 않는다. 반면 자기신체사고는 과실 비율만큼 보상액이 깎여서 지급된다. 같은 사고라도 자동차상해로 가입한 사람이 더 많은 보상을 받을 수 있다.
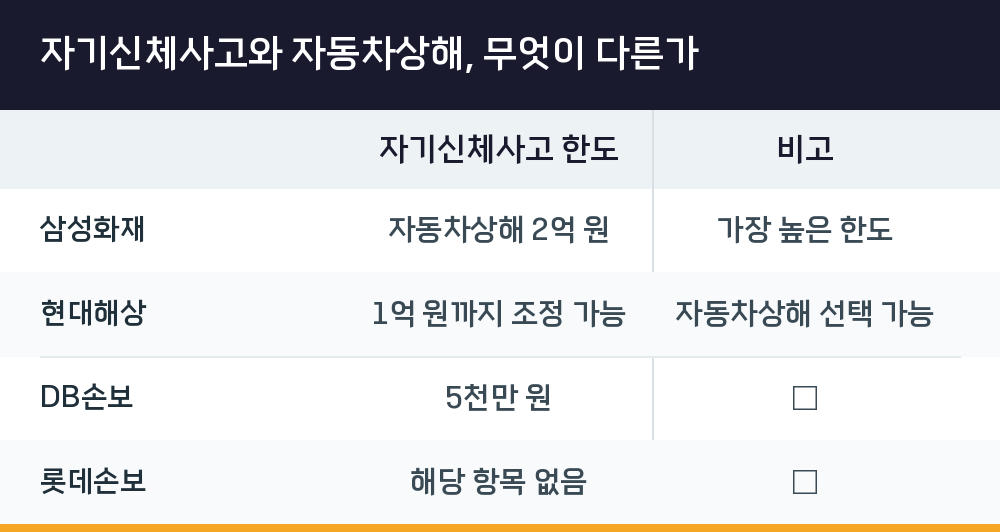
보험사별 자기신체사고 또는 자동차상해 한도를 비교하면 아래와 같다.
| 보험사 | 자기신체사고 한도 | 비고 |
|---|---|---|
| 삼성화재 | 자동차상해 2억 원 | 가장 높은 한도 |
| 현대해상 | 1억 원까지 조정 가능 | 자동차상해 선택 가능 |
| DB손보 | 5천만 원 | — |
| 롯데손보 | 해당 항목 없음 | — |
삼성화재가 자동차상해 2억 원으로 가장 높은 한도를 제공한다. 장거리 운전이 많거나 고속도로 주행이 잦은 사람이라면 이 항목이 가장 중요하다. 반대로 롯데손보는 자기신체사고 항목 자체가 없어서, 운전자 본인의 부상 보상을 원한다면 다른 보험사를 선택해야 한다.
운전 상황별로 골라보는 원데이보험 선택 기준
원데이보험은 운전하는 상황에 따라 선택 기준이 달라진다. 장거리 고속도로 주행이 예정되어 있다면 사고 위험과 피해 규모가 커지므로, 자기신체사고 한도가 높은 삼성화재가 유리하다. 삼성화재는 가입 기간을 6시간부터 10일까지 자유롭게 선택할 수 있어서, 하루보다 짧은 시간만 필요하면 그만큼 보험료를 아낄 수 있다.
반대로 집 근처 마트나 병원을 오가는 짧은 거리 주행이라면 굳이 높은 한도의 보험료를 낼 필요가 없다. 하나손보는 보험료가 저렴한 편이고 무보험차 상해 특약이 기본 포함되어 있어서, 상대방이 보험에 가입하지 않은 상황에도 대비할 수 있다. 다만 대물배상 한도가 3천만 원이라 외제차나 고급 차량과의 사고 시 추가 부담이 생길 수 있다는 점은 기억해야 한다.
렌터카 업체에서 파는 면책 보험은 하루 1~3만 원 정도인데, 보장 범위가 좁거나 자기부담금이 30~50만 원인 경우가 많다. 원데이보험을 별도로 가입하면 더 저렴한 비용으로 더 넓은 보장을 받을 수 있다. 렌터카를 예약했다면 업체의 면책 보험과 원데이보험의 조건을 비교해 보고 더 유리한 쪽을 선택하는 편이 낫다.
여러 명이 번갈아 운전한다면 보험료를 나눠 아끼는 방법
가족이나 친구들과 여행을 가서 한 대의 렌터카를 여러 명이 교대로 운전해야 하는 경우가 있다. 원데이보험은 기명 피보험자 1인 한정이라서, 운전할 사람 각자가 자신의 이름으로 따로 가입해야 사고 시 보장을 받을 수 있다. 모두 1일짜리를 가입하면 보험료 부담이 커진다.
이때 현대해상 타임쉐어는 6시간 단위로 가입 기간을 쪼갤 수 있다. 예를 들어 오전에 A가 4시간, 오후에 B가 4시간을 운전한다면, 각자 6시간짜리 상품 하나씩만 가입하면 된다. 자동차상해와 자기신체사고 중 선택할 수 있어서 운전 실력이나 자신감에 따라 보장을 조절할 수 있는 점도 장점이다.
다만 현대해상 타임쉐어는 만 26세 이상부터 가입할 수 있다. 나이가 어리다면 삼성화재(만 21세 이상)나 하나손보(만 20세 이상)를 먼저 확인해 보는 게 좋다.
가입 전 마지막으로 따져볼 것
원데이보험은 보험료가 저렴하다는 이유로 아무 보험이나 가입하면 안 된다. 사고가 났을 때 본인이 가장 걱정되는 항목이 무엇인지에 따라 선택이 달라져야 한다. 타인의 차량을 빌려 타는 경우라면 대물배상 한도를, 장거리 주행이 많다면 자기신체사고 한도를 우선적으로 비교하자.
각 보험사별 가입 조건과 보장 한도는 2025년 4월 기준으로 산출된 값이며, 보험료와 공제액은 가입자의 나이, 운전 경력, 차량 종류에 따라 달라질 수 있다. 원데이보험 상품은 기명 피보험자 1인 한정이므로, 운전할 사람 각자가 자신의 명의로 가입해야 보장을 받을 수 있다는 점도 반드시 기억해야 한다.